Domain rund-um-versicherung.de kaufen?
Wir ziehen mit dem Projekt
rund-um-versicherung.de um.
Sind Sie am Kauf der Domain
rund-um-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rund-um-versicherung.de kaufen?
Wie kann man steuerlich relevante Ausgaben in Bezug auf Absetzungen maximieren?
Man kann steuerlich relevante Ausgaben maximieren, indem man alle möglichen Absetzungsmöglichkeiten nutzt, wie z.B. Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen. Zudem sollte man alle Belege und Quittungen sorgfältig aufbewahren und alle steuerlichen Möglichkeiten ausschöpfen. Eine gute Steuerberatung kann helfen, alle legalen Möglichkeiten zur Maximierung der absetzbaren Ausgaben zu nutzen. **
Ist KFZ Versicherung steuerlich absetzbar?
Ja, KFZ-Versicherungsbeiträge können unter bestimmten Bedingungen steuerlich absetzbar sein. Wenn das Fahrzeug beruflich genutzt wird, können die Kosten als Betriebsausgaben geltend gemacht werden. Dies gilt insbesondere für Selbstständige, Freiberufler und Unternehmer. Privat genutzte Fahrzeuge können in der Regel nicht steuerlich abgesetzt werden. Es ist wichtig, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der KFZ-Versicherung im Rahmen der Steuererklärung nachweisen zu können. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **

Ähnliche Suchbegriffe für Steuerlich relevante Belege
Top-Angebote
Produkte zum Begriff Steuerlich relevante Belege:
-
ACAPULCO Relevante Zertifizierungen: 3p-kabel, Led-straßenleuchtensensorbasis, 3-adriges Mantelkabel, Lichtsteuerungsbuchse.Relevante Zertifizierungen: 3P-Kabel, LED-Straßenleuchtensensorbasis, 3-adriges Mantelkabel, Lichtsteuerungsbuchse.34,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
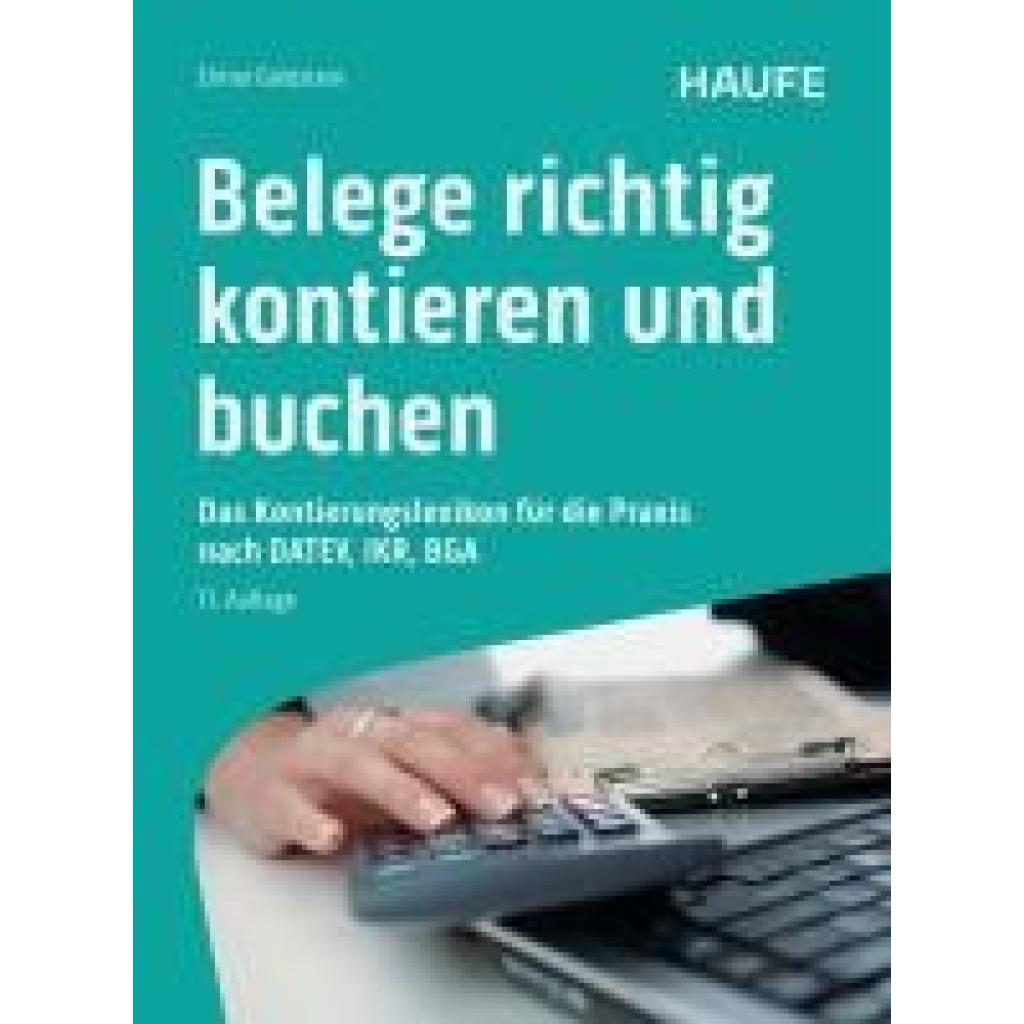
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung sind steuerlich absetzbar?
Welche Versicherungen steuerlich absetzbar sind, hängt von verschiedenen Faktoren ab. In der Regel können Beiträge zur Kranken-, Pflege-, Haftpflicht- und Berufsunfähigkeitsversicherung steuerlich geltend gemacht werden. Auch Beiträge zur privaten Rentenversicherung können unter bestimmten Voraussetzungen absetzbar sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Bedingungen zu beachten, da diese je nach Land und individueller Situation variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass man alle Möglichkeiten zur steuerlichen Entlastung nutzt. **
-
Welche Versicherung kann man steuerlich absetzen?
Welche Versicherung kann man steuerlich absetzen? Man kann grundsätzlich verschiedene Versicherungen steuerlich absetzen, darunter die Krankenversicherung, die Haftpflichtversicherung, die Berufsunfähigkeitsversicherung und die private Rentenversicherung. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Versicherungsbeiträgen von verschiedenen Faktoren wie dem Versicherungstyp, dem Verwendungszweck und dem individuellen Steuerstatus abhängt. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Versicherungsfachmann beraten zu lassen, um die genauen steuerlichen Möglichkeiten für die eigenen Versicherungen zu klären. **
-
Ist die KFZ Versicherung steuerlich absetzbar?
Die KFZ-Versicherung kann unter bestimmten Umständen steuerlich absetzbar sein. Wenn das Fahrzeug beruflich genutzt wird, beispielsweise für Fahrten zu Kunden oder Geschäftsterminen, können die Kosten für die KFZ-Versicherung als Betriebsausgaben geltend gemacht werden. Privat genutzte Fahrzeuge sind in der Regel nicht steuerlich absetzbar. Es ist wichtig, alle Kosten und Nutzungszwecke genau zu dokumentieren, um im Falle einer Steuerprüfung nachweisen zu können, dass die KFZ-Versicherung beruflich bedingt ist. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu sprechen, um sicherzustellen, dass die KFZ-Versicherung korrekt steuerlich abgesetzt wird. **
-
Gibt es keine Belege für die HUK KFZ-Versicherung?
Die HUK KFZ-Versicherung ist ein etablierter Versicherungsanbieter in Deutschland und verfügt über eine Vielzahl von Kunden und Policen. Es gibt zahlreiche Erfahrungsberichte und Bewertungen von Kunden, die ihre Erfahrungen mit der HUK KFZ-Versicherung teilen. Darüber hinaus gibt es auch unabhängige Tests und Vergleiche, die die Leistungen und Konditionen der HUK KFZ-Versicherung bewerten. **

Kann man als Rentner die KFZ Versicherung steuerlich absetzen?
Kann man als Rentner die KFZ Versicherung steuerlich absetzen? Die Möglichkeit, die KFZ Versicherung steuerlich abzusetzen, hängt von verschiedenen Faktoren ab, wie z.B. ob das Fahrzeug auch privat genutzt wird oder nur für berufliche Zwecke. Rentner können unter bestimmten Voraussetzungen die KFZ Versicherung als Werbungskosten geltend machen, wenn sie das Fahrzeug z.B. für Fahrten zu Arztterminen oder für ehrenamtliche Tätigkeiten nutzen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass man die KFZ Versicherung korrekt steuerlich absetzt. **
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
Top-Angebote
Produkte zum Begriff Steuerlich relevante Belege:
-
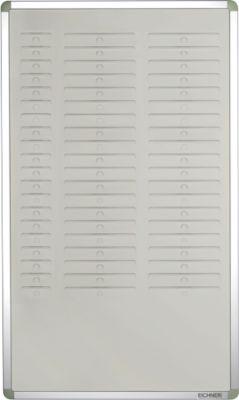
Stecktafel, DIN A5 Belege, 2 reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm224,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie kann man steuerlich relevante Ausgaben in Bezug auf Absetzungen maximieren?
Man kann steuerlich relevante Ausgaben maximieren, indem man alle möglichen Absetzungsmöglichkeiten nutzt, wie z.B. Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen. Zudem sollte man alle Belege und Quittungen sorgfältig aufbewahren und alle steuerlichen Möglichkeiten ausschöpfen. Eine gute Steuerberatung kann helfen, alle legalen Möglichkeiten zur Maximierung der absetzbaren Ausgaben zu nutzen. **
-
Ist KFZ Versicherung steuerlich absetzbar?
Ja, KFZ-Versicherungsbeiträge können unter bestimmten Bedingungen steuerlich absetzbar sein. Wenn das Fahrzeug beruflich genutzt wird, können die Kosten als Betriebsausgaben geltend gemacht werden. Dies gilt insbesondere für Selbstständige, Freiberufler und Unternehmer. Privat genutzte Fahrzeuge können in der Regel nicht steuerlich abgesetzt werden. Es ist wichtig, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der KFZ-Versicherung im Rahmen der Steuererklärung nachweisen zu können. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Welche Versicherung sind steuerlich absetzbar?
Welche Versicherungen steuerlich absetzbar sind, hängt von verschiedenen Faktoren ab. In der Regel können Beiträge zur Kranken-, Pflege-, Haftpflicht- und Berufsunfähigkeitsversicherung steuerlich geltend gemacht werden. Auch Beiträge zur privaten Rentenversicherung können unter bestimmten Voraussetzungen absetzbar sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Bedingungen zu beachten, da diese je nach Land und individueller Situation variieren können. Es empfiehlt sich daher, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass man alle Möglichkeiten zur steuerlichen Entlastung nutzt. **
-
Welche Versicherung kann man steuerlich absetzen?
Welche Versicherung kann man steuerlich absetzen? Man kann grundsätzlich verschiedene Versicherungen steuerlich absetzen, darunter die Krankenversicherung, die Haftpflichtversicherung, die Berufsunfähigkeitsversicherung und die private Rentenversicherung. Es ist jedoch wichtig zu beachten, dass die steuerliche Absetzbarkeit von Versicherungsbeiträgen von verschiedenen Faktoren wie dem Versicherungstyp, dem Verwendungszweck und dem individuellen Steuerstatus abhängt. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Versicherungsfachmann beraten zu lassen, um die genauen steuerlichen Möglichkeiten für die eigenen Versicherungen zu klären. **
Ähnliche Suchbegriffe für Steuerlich relevante Belege
-
ACAPULCO Relevante Zertifizierungen: 3p-kabel, Led-straßenleuchtensensorbasis, 3-adriges Mantelkabel, Lichtsteuerungsbuchse.Relevante Zertifizierungen: 3P-Kabel, LED-Straßenleuchtensensorbasis, 3-adriges Mantelkabel, Lichtsteuerungsbuchse.34,50 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
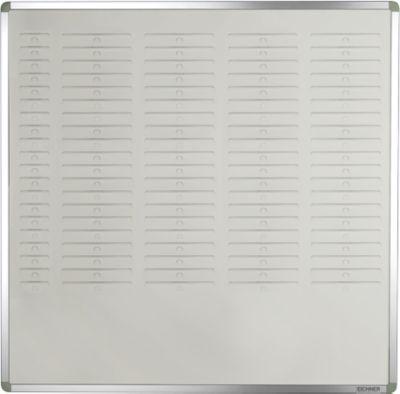
Stecktafel für DIN-A5-Belege, 4-reihig* vielfältige Einsatzmöglichkeiten - von der Belegaufbewahrung bis zur Ablaufsteuerung diverser Prozesse * mit 2 Reihen mit je 20 Einsteckfächern zur Auswahl, Fassungsvermögen somit 40 Karten * jede Tafel verfügt über ein integriertes Index-Segment mit je 20 Einsteckmöglichkeiten zur individuellen Beschriftung, weitere Überschriften bzw. Einteilungen mit beigelegten Selbstklebetaschen möglich * Grundelement der Tafel besteht aus einer sehr leichten Hartschaum-Trägerplatte, auf der die Einsteckfächer aufkaschiert sind, eingefasst in einem Alu-Rahmen mit Kunststoff-Eckverbindern * inkl. Montagematerial * Maße: B 535 x H 900 mm332,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Ist die KFZ Versicherung steuerlich absetzbar?
Die KFZ-Versicherung kann unter bestimmten Umständen steuerlich absetzbar sein. Wenn das Fahrzeug beruflich genutzt wird, beispielsweise für Fahrten zu Kunden oder Geschäftsterminen, können die Kosten für die KFZ-Versicherung als Betriebsausgaben geltend gemacht werden. Privat genutzte Fahrzeuge sind in der Regel nicht steuerlich absetzbar. Es ist wichtig, alle Kosten und Nutzungszwecke genau zu dokumentieren, um im Falle einer Steuerprüfung nachweisen zu können, dass die KFZ-Versicherung beruflich bedingt ist. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu sprechen, um sicherzustellen, dass die KFZ-Versicherung korrekt steuerlich abgesetzt wird. **
-
Gibt es keine Belege für die HUK KFZ-Versicherung?
Die HUK KFZ-Versicherung ist ein etablierter Versicherungsanbieter in Deutschland und verfügt über eine Vielzahl von Kunden und Policen. Es gibt zahlreiche Erfahrungsberichte und Bewertungen von Kunden, die ihre Erfahrungen mit der HUK KFZ-Versicherung teilen. Darüber hinaus gibt es auch unabhängige Tests und Vergleiche, die die Leistungen und Konditionen der HUK KFZ-Versicherung bewerten. **
-
Kann man als Rentner die KFZ Versicherung steuerlich absetzen?
Kann man als Rentner die KFZ Versicherung steuerlich absetzen? Die Möglichkeit, die KFZ Versicherung steuerlich abzusetzen, hängt von verschiedenen Faktoren ab, wie z.B. ob das Fahrzeug auch privat genutzt wird oder nur für berufliche Zwecke. Rentner können unter bestimmten Voraussetzungen die KFZ Versicherung als Werbungskosten geltend machen, wenn sie das Fahrzeug z.B. für Fahrten zu Arztterminen oder für ehrenamtliche Tätigkeiten nutzen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass man die KFZ Versicherung korrekt steuerlich absetzt. **
-
Wann können Belege vernichtet werden?
Belege können vernichtet werden, wenn sie nicht mehr benötigt werden für steuerliche oder rechtliche Zwecke. Es ist wichtig, Belege für einen bestimmten Zeitraum aufzubewahren, um im Falle einer Prüfung oder rechtlichen Auseinandersetzung nachweisen zu können. Nach Ablauf der gesetzlichen Aufbewahrungsfrist können die Belege vernichtet werden. Es ist ratsam, sich vor der Vernichtung von Belegen über die jeweiligen gesetzlichen Vorschriften zu informieren, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, wichtige Belege wie Verträge oder Urkunden dauerhaft aufzubewahren, auch wenn die gesetzliche Aufbewahrungsfrist abgelaufen ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.